Kiểm soát sai sót tiền lương là gì?
Kiểm soát sai sót tiền lương là toàn bộ quy trình, công cụ và quy tắc mà doanh nghiệp thiết lập để phát hiện, ngăn ngừa và xử lý các sai lệch trong quá trình tính toán, phê duyệt và chi trả lương cho người lao động. Sai sót ở đây không chỉ là những phép tính cộng trừ nhân chia bị nhầm, mà bao gồm cả sai lệch dữ liệu đầu vào (chấm công, phụ cấp, ngày nghỉ), sai áp dụng chính sách (mức lương tối thiểu vùng, hệ số tăng ca, khấu trừ bảo hiểm), và sai ở khâu phê duyệt (chi lương cho người đã nghỉ việc, trùng lặp khoản chi).
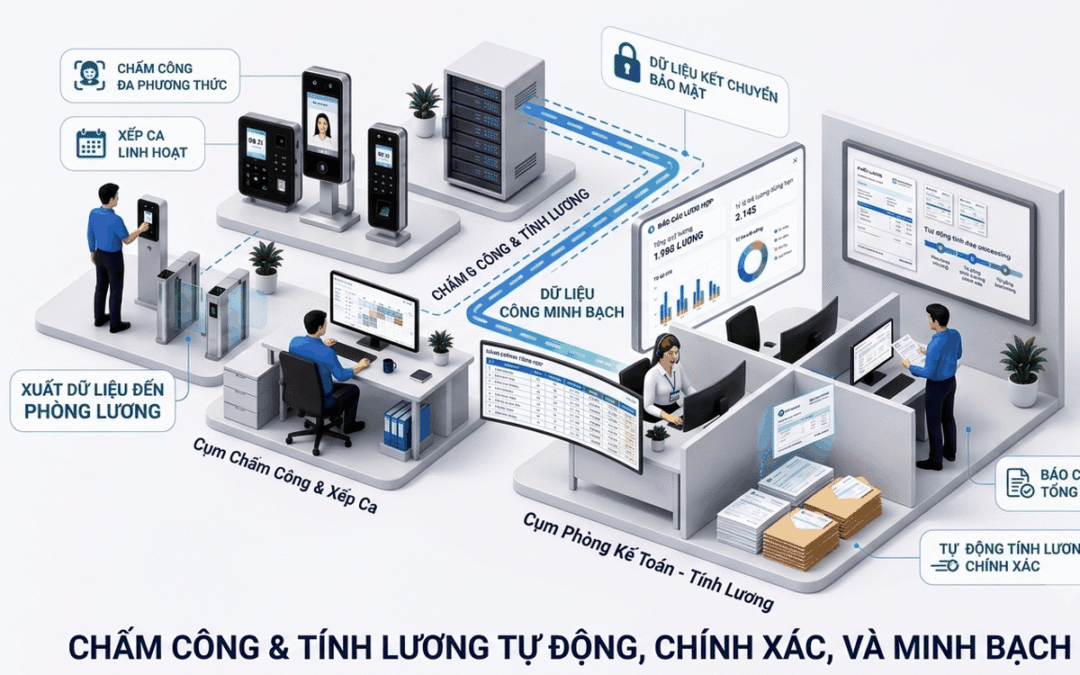
Một hệ thống kiểm soát sai sót tiền lương hiệu quả thường vận hành theo nguyên tắc “phòng bệnh hơn chữa bệnh”: thay vì chỉ phát hiện lỗi sau khi đã trả lương (khi đó việc thu hồi tiền thừa hoặc bù đắp tiền thiếu đều gây phiền hà và mất uy tín), doanh nghiệp xây dựng các bước đối chiếu, phê duyệt nhiều lớp (multi-level approval) và cảnh báo tự động ngay trong quá trình tính lương.
Vì sao kiểm soát sai sót tiền lương lại quan trọng?
Tiền lương là khoản chi lớn nhất và nhạy cảm nhất trong hầu hết doanh nghiệp. Một sai sót tưởng như nhỏ — ví dụ quên cộng phụ cấp ca đêm cho một tổ sản xuất — có thể lặp lại nhiều tháng liền nếu không được phát hiện, dẫn đến khoản chênh lệch lớn cần truy thu hoặc bồi hoàn. Ngược lại, nếu doanh nghiệp trả thiếu lương, đây là vi phạm pháp luật lao động và có thể bị xử phạt hành chính, đồng thời làm xói mòn niềm tin của người lao động.
- Sai sót lương lặp lại nhiều kỳ sẽ khuếch đại thành khoản chênh lệch lớn, khó truy vết nguồn gốc khi phát hiện muộn.
- Nhân viên mất niềm tin vào bộ phận nhân sự và ban lãnh đạo nếu lương bị tính sai thường xuyên, ảnh hưởng trực tiếp đến tỷ lệ nghỉ việc.
- Sai sót liên quan đến bảo hiểm xã hội, thuế thu nhập cá nhân có thể kéo theo rủi ro pháp lý và bị cơ quan chức năng thanh tra, xử phạt.
- Chi phí khắc phục hậu quả (truy thu, bồi hoàn, xử lý khiếu nại) thường tốn kém hơn nhiều lần so với chi phí đầu tư một hệ thống kiểm soát tốt ngay từ đầu.
- Trong doanh nghiệp có quy mô lớn, sai sót tiền lương không kiểm soát tốt sẽ khiến khối lượng công việc điều chỉnh, giải trình của bộ phận C&B tăng vọt mỗi kỳ lương.
Góc nhìn theo từng cấp bậc trong tổ chức
Nhân viên
- Quan tâm nhất đến việc phiếu lương của mình có đúng với công sức bỏ ra hay không — đặc biệt là giờ tăng ca, phụ cấp và ngày nghỉ phép.
- Muốn có kênh phản ánh nhanh chóng khi phát hiện sai sót, thay vì phải chờ đợi qua nhiều cấp trung gian.
- Kỳ vọng minh bạch: được xem chi tiết công thức tính lương của chính mình, không chỉ nhận một con số tổng.
- Lo ngại việc bị trừ lương nhầm cho những khoản mình không vi phạm (đi trễ, nghỉ không phép).
Nhân viên HR / chuyên viên C&B
- Chịu trách nhiệm trực tiếp đối chiếu dữ liệu chấm công với bảng lương trước khi trình ký, đây là lớp kiểm soát đầu tiên và quan trọng nhất.
- Cần công cụ tự động hóa để giảm thao tác thủ công, vì càng nhiều bước nhập liệu tay càng dễ phát sinh sai sót.
- Phải nắm rõ các quy định pháp luật thay đổi theo từng năm (lương tối thiểu vùng, mức đóng bảo hiểm) để áp dụng đúng ngay từ đầu.
- Thường là người trực tiếp giải trình với nhân viên khi có khiếu nại, nên cần lưu vết đầy đủ lý do của từng khoản điều chỉnh.
Trưởng phòng Nhân sự
- Thiết kế quy trình phê duyệt nhiều lớp (chấm công → C&B tính lương → trưởng phòng duyệt → kế toán chi trả) để không một cá nhân nào có thể tự ý thay đổi số liệu.
- Theo dõi các chỉ số bất thường theo từng kỳ lương (ví dụ tổng quỹ lương tăng đột biến so với tháng trước) để phát hiện sớm sai sót hệ thống.
- Chịu trách nhiệm đào tạo lại quy trình cho đội ngũ C&B khi phát hiện lỗi lặp lại, tránh tình trạng “biết lỗi nhưng không sửa gốc”.
- Cân đối giữa tốc độ xử lý lương (đúng hạn) và độ chính xác (đủ thời gian đối chiếu), đây là bài toán áp lực nhất mỗi kỳ lương.
Giám đốc doanh nghiệp / Ban lãnh đạo
- Nhìn nhận kiểm soát sai sót tiền lương như một phần của quản trị rủi ro tài chính và tuân thủ pháp luật, không chỉ là việc vụn vặt của phòng nhân sự.
- Quan tâm đến chi phí ẩn: mỗi giờ nhân sự phải bỏ ra để tra soát, sửa sai đều là chi phí cơ hội cho những việc có giá trị cao hơn.
- Đánh giá mức độ đầu tư vào phần mềm/chấm công tự động hóa dựa trên bài toán ROI — giảm sai sót có tiết kiệm đủ để bù chi phí đầu tư không.
- Chịu trách nhiệm cuối cùng trước pháp luật nếu doanh nghiệp vi phạm nghĩa vụ trả lương đúng, đủ, đúng hạn cho người lao động.
Những câu hỏi chuyên gia thường gặp
- Làm sao để phát hiện sai sót tiền lương trước khi trả lương, thay vì sau khi nhân viên phản ánh?
- Nên áp dụng bao nhiêu lớp phê duyệt là hợp lý mà không làm chậm tiến độ trả lương?
- Dữ liệu chấm công lỗi (quên chấm công, chấm công trùng) nên được xử lý theo quy trình nào để không ảnh hưởng đến bảng lương cuối cùng?
- Có nên tự động hóa toàn bộ việc tính lương, hay vẫn cần con người rà soát thủ công ở những bước nào?
- Làm thế nào để phân biệt sai sót do lỗi hệ thống với sai sót do gian lận cố ý?
- Khi phát hiện đã trả thừa lương cho nhân viên, doanh nghiệp có quyền thu hồi trực tiếp từ kỳ lương sau không?
- Những chỉ số nào nên được theo dõi định kỳ để cảnh báo sớm rủi ro sai sót tiền lương?
- Vai trò của phần mềm chấm công trong việc giảm sai sót tiền lương nằm ở khâu nào là rõ rệt nhất?
- Doanh nghiệp nhỏ chưa có phần mềm chuyên dụng thì nên bắt đầu kiểm soát sai sót từ đâu?
- Làm sao để xây dựng văn hóa “báo lỗi không bị quy trách nhiệm” nhằm khuyến khích nhân viên chủ động phản ánh sai sót?
Những vấn đề thường gặp liên quan đến kiểm soát sai sót tiền lương
- Dữ liệu chấm công không đồng bộ với hệ thống tính lương, dẫn đến chênh lệch giờ công.
- Áp dụng sai hệ số tăng ca (150%, 200%, 300%) do không phân biệt rõ ngày thường, ngày nghỉ, ngày lễ.
- Quên cập nhật mức lương tối thiểu vùng hoặc mức đóng bảo hiểm xã hội khi có thay đổi chính sách.
- Tính trùng hoặc bỏ sót phụ cấp cho nhân viên chuyển đổi vị trí, ca làm việc giữa kỳ lương.
- Chi lương cho nhân viên đã nghỉ việc do dữ liệu nhân sự không được cập nhật kịp thời.
- Sai sót khi khấu trừ thuế thu nhập cá nhân do không cập nhật đúng bậc thuế lũy tiến hoặc người phụ thuộc.
- Thiếu quy trình đối chiếu chéo giữa bộ phận chấm công, C&B và kế toán trước khi chi trả.
- Lỗi thao tác thủ công khi nhập liệu từ bảng chấm công giấy hoặc file Excel không có công thức kiểm tra.
- Không lưu vết lịch sử điều chỉnh lương, khiến việc truy vết nguyên nhân sai sót trở nên khó khăn khi có khiếu nại.
- Thiếu cơ chế cảnh báo tự động khi số liệu bất thường (ví dụ lương một nhân viên tăng gấp đôi so với tháng trước).
Vấn đề đặc thù theo từng ngành nghề
Manufacturing (Sản xuất)
- Số lượng công nhân lớn, chia nhiều ca kíp khiến việc đối chiếu chấm công thủ công dễ phát sinh sai sót hàng loạt.
- Tăng ca theo mùa vụ đơn hàng biến động mạnh, dễ tính sai hệ số tăng ca giữa ngày thường và ngày lễ.
- Phụ cấp độc hại, phụ cấp chuyền trưởng thường bị bỏ sót khi công nhân luân chuyển giữa các chuyền sản xuất.
F&B (Nhà hàng, Ẩm thực)
- Ca làm việc linh hoạt theo khung giờ cao điểm khiến việc tính lương theo giờ dễ sai lệch nếu không chấm công điện tử.
- Nhân viên thời vụ, part-time nhiều, chính sách lương khác nhau giữa các nhóm dễ bị áp dụng nhầm.
- Tiền tip, phục vụ phí cần tách bạch rõ với lương cơ bản để tránh sai sót khi tính thuế thu nhập cá nhân.
Retail (Bán lẻ)
- Nhân viên làm việc tại nhiều chi nhánh trong tháng khiến dữ liệu chấm công phân tán, khó tổng hợp chính xác.
- Hoa hồng bán hàng, KPI thưởng doanh số thường tính riêng ngoài bảng lương cơ bản, dễ bị trùng hoặc bỏ sót.
- Lịch làm việc theo ca xoay vòng liên tục gây khó khăn cho việc xác định đúng ngày nghỉ, ngày lễ được hưởng lương.
Logistics (Giao nhận, Kho vận)
- Nhân viên giao nhận thường làm việc ngoài văn phòng, khó chấm công tập trung dẫn đến sai lệch giờ công thực tế.
- Phụ cấp xăng xe, phụ cấp khu vực dễ bị tính sai nếu không có hệ thống theo dõi lộ trình minh bạch.
- Tăng ca đột xuất theo đơn hàng gấp khiến việc phê duyệt tăng ca trước khi tính lương thường bị bỏ qua.
Construction (Xây dựng)
- Công nhân thời vụ theo từng công trình, thay đổi nhân sự liên tục khiến hồ sơ lương dễ bị thiếu sót.
- Chấm công tại công trường xa văn phòng chính, phụ thuộc vào báo cáo thủ công của đội trưởng dễ sai lệch.
- Phụ cấp nguy hiểm, phụ cấp xa nhà thường tính khác nhau theo từng công trình, dễ áp dụng nhầm giữa các đội.
Kiểm soát sai sót tiền lương không phải là công việc làm một lần rồi thôi, mà là một hệ thống cần được duy trì, rà soát và cải tiến liên tục theo từng kỳ lương. Doanh nghiệp càng đầu tư sớm vào quy trình đối chiếu rõ ràng, phân quyền phê duyệt hợp lý và công cụ chấm công – tính lương tự động hóa, thì càng giảm được rủi ro tài chính, pháp lý và giữ được niềm tin của người lao động về lâu dài.
Bài viết trong chủ đề này
- Tính lương theo thời gian
- 5 Điều Cần Biết Khi Quản Lý Bảng Lương Doanh Nghiệp 2026
- Công Thức Tính Lương Trong Doanh Nghiệp Sản Xuất Khác Gì So Với Thương Mại, Dịch Vụ?
Phát hiện sai sót trước khi trả lương
Phát hiện sai sót lương trước khi trả, không phải sau khi nhân viên phản ánh
Nguyên tắc “phòng bệnh hơn chữa bệnh” đòi hỏi các bước đối chiếu, phê duyệt nhiều lớp và cảnh báo tự động ngay trong quá trình tính lương. Phần mềm nhân sự tiền lương ezHR đối chiếu tự động dữ liệu chấm công với bảng lương, hỗ trợ phê duyệt nhiều lớp và cảnh báo khi số liệu bất thường.
- Đối chiếu tự động dữ liệu chấm công với bảng lương trước khi trình duyệt
- Quy trình phê duyệt nhiều lớp, không một cá nhân tự ý sửa số liệu
- Cảnh báo tự động khi phát hiện số liệu bất thường
Xem thêm bài viết cập nhật mới nhất về chủ đề này tại giaiphaptinhhoa.com.