Trong doanh nghiệp sản xuất, bảng lương thường bị bóp méo bởi hàng loạt biến số: lương sản phẩm theo định mức, tăng ca theo mùa vụ đơn hàng, phụ cấp ca kíp, và số lượng công nhân biến động liên tục. Chỉ một sai lệch nhỏ trong dữ liệu chấm công hoặc đơn giá sản phẩm cũng có thể nhân lên thành khoản chênh lệch lớn khi áp dụng cho hàng trăm lao động. Kiểm toán bảng lương (payroll audit) là công cụ giúp phát hiện những sai lệch này trước khi chúng trở thành rủi ro pháp lý hoặc tài chính.
Kiểm toán bảng lương là gì?
Kiểm toán bảng lương là quá trình rà soát độc lập toàn bộ dữ liệu đầu vào (chấm công, định mức sản lượng, hợp đồng lao động, quy chế lương thưởng) và đầu ra (bảng lương thực trả) nhằm xác minh tính chính xác, tính tuân thủ pháp luật và tính nhất quán giữa các kỳ lương. Khác với việc kiểm tra bảng lương thông thường do bộ phận C&B tự thực hiện, kiểm toán bảng lương thường được giao cho một bộ phận độc lập (kiểm soát nội bộ, kế toán trưởng, hoặc đơn vị kiểm toán bên ngoài) để đảm bảo tính khách quan.
Vì sao kiểm toán bảng lương quan trọng với doanh nghiệp sản xuất?
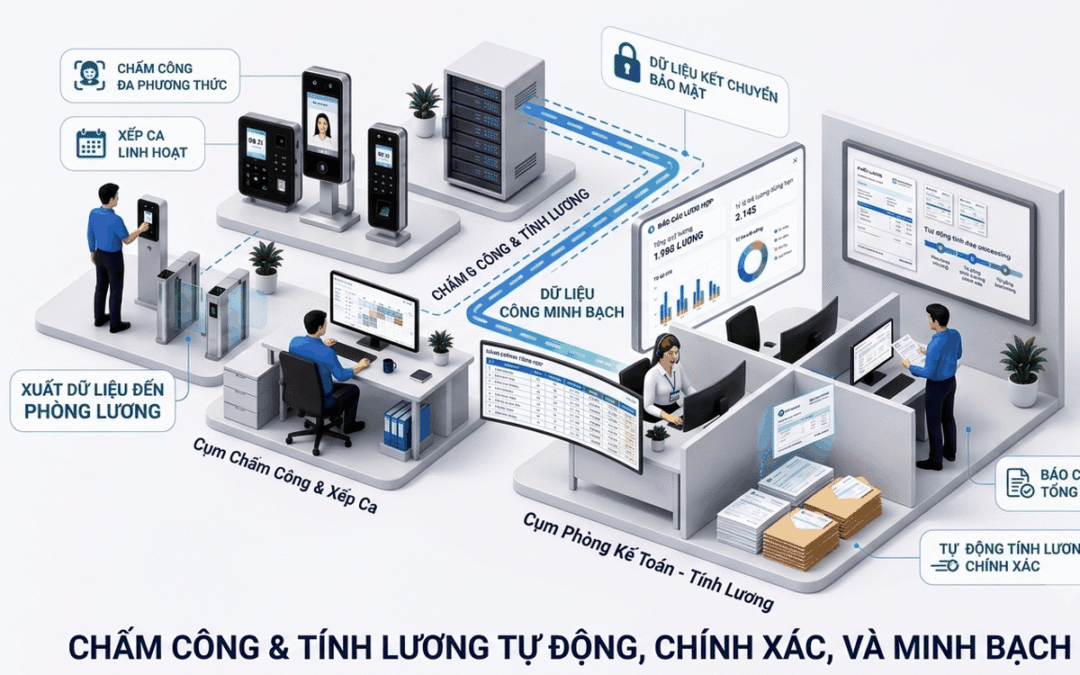
Doanh nghiệp sản xuất có đặc thù dễ phát sinh sai sót lương hơn các loại hình khác: nhiều mã hàng chạy song song, đơn giá sản phẩm thay đổi theo lô hàng, và số giờ tăng ca biến động theo mùa vụ đơn hàng. Một hệ thống liên kết chặt chẽ giữa dữ liệu chấm công và tính lương là điều kiện tiên quyết để việc kiểm toán diễn ra nhanh và chính xác — nếu dữ liệu đầu vào đã rời rạc, kiểm toán sẽ chỉ phát hiện được sai sót sau khi lương đã trả, thay vì ngăn chặn trước.
Những vấn đề thường gặp khi kiểm toán bảng lương sản xuất
- Đơn giá sản phẩm áp dụng sai phiên bản (đơn giá cũ chưa cập nhật khi có mã hàng mới hoặc thay đổi công đoạn).
- Giờ tăng ca không khớp giữa dữ liệu máy chấm công và bảng tổng hợp do quản đốc lập thủ công.
- Phụ cấp ca đêm, ca kíp tính sai do nhân viên đổi ca giữa kỳ lương nhưng không cập nhật hệ thống.
- Khấu trừ bảo hiểm, thuế TNCN tính trên mức lương chưa đúng do gộp nhầm lương sản phẩm và phụ cấp cố định.
- Không lưu vết đầy đủ chứng từ điều chỉnh lương, gây khó khăn khi cần đối chiếu lại vào cuối năm.
Góc nhìn của các bên liên quan
Kế toán trưởng / Chuyên viên C&B
- Cần một quy trình đối chiếu ba chiều: dữ liệu chấm công – định mức sản lượng – bảng lương thực trả trước khi chốt kỳ lương.
- Chịu trách nhiệm giải trình khi phát hiện chênh lệch, nên cần lưu vết chứng từ điều chỉnh rõ ràng theo từng trường hợp.
- Cần công cụ hỗ trợ đối chiếu tự động thay vì rà soát thủ công từng dòng khi số lượng công nhân lớn.
Giám đốc nhà máy / Ban lãnh đạo
- Quan tâm đến việc chi phí lương có phản ánh đúng năng suất thực tế của từng chuyền/bộ phận hay không.
- Cần báo cáo kiểm toán định kỳ để phát hiện sớm rủi ro gian lận chấm công hoặc khai khống sản lượng.
- Chịu trách nhiệm cuối cùng nếu sai sót lương kéo dài dẫn đến khiếu nại tập thể hoặc tranh chấp lao động.
Các tiêu chuẩn compliance liên quan
- ISO 27001 (An toàn thông tin): dữ liệu lương và định mức sản lượng của công nhân là thông tin nhạy cảm, cần kiểm soát quyền truy cập chặt chẽ trong suốt quá trình kiểm toán để tránh rò rỉ hoặc chỉnh sửa trái phép. Xem thêm tại tiêu chuẩn ISO 27001 cho doanh nghiệp.
- SMETA (Đánh giá đạo đức thương mại Sedex): các đợt audit SMETA luôn yêu cầu kiểm tra hồ sơ lương để xác minh doanh nghiệp trả đúng, đủ và đúng hạn cho người lao động — kiểm toán bảng lương nội bộ định kỳ giúp doanh nghiệp luôn sẵn sàng cho các đợt đánh giá này. Xem thêm tại tiêu chuẩn SMETA cho doanh nghiệp.
- SA8000 (Trách nhiệm xã hội): yêu cầu doanh nghiệp chứng minh mức lương tối thiểu, giờ làm và phụ cấp tăng ca được tính đúng theo quy định — đây chính là phạm vi mà kiểm toán bảng lương sản xuất cần bao quát. Xem thêm tại tiêu chuẩn SA8000 cho doanh nghiệp.
Câu hỏi thường gặp
1. Doanh nghiệp sản xuất nên kiểm toán bảng lương với tần suất nào?
Nên kiểm toán chọn mẫu hàng tháng ngay sau khi chốt lương, và kiểm toán toàn diện theo quý hoặc trước mỗi đợt audit khách hàng/đối tác.
2. Ai nên thực hiện kiểm toán bảng lương — nội bộ hay thuê ngoài?
Doanh nghiệp quy mô vừa có thể giao cho kế toán trưởng hoặc bộ phận kiểm soát nội bộ; doanh nghiệp lớn hoặc chuẩn bị audit quốc tế nên cân nhắc thuê đơn vị kiểm toán độc lập để tăng tính khách quan.
3. Kiểm toán bảng lương có bắt buộc theo luật không?
Pháp luật lao động không bắt buộc doanh nghiệp phải kiểm toán bảng lương định kỳ, nhưng doanh nghiệp vẫn phải đảm bảo trả lương đúng, đủ, đúng hạn — kiểm toán là công cụ giúp doanh nghiệp tự phát hiện và khắc phục sai sót trước khi bị cơ quan chức năng hoặc khách hàng phát hiện.
4. Sai sót lương phổ biến nhất trong ngành sản xuất là gì?
Phổ biến nhất là áp sai đơn giá sản phẩm khi có mã hàng mới, và chênh lệch giờ tăng ca giữa dữ liệu máy chấm công với bảng tổng hợp thủ công của quản đốc.
5. Làm sao giảm thời gian kiểm toán bảng lương khi có hàng trăm công nhân?
Cần chuẩn hoá dữ liệu đầu vào ngay từ khâu chấm công và định mức sản lượng, đồng thời dùng công cụ đối chiếu tự động thay vì kiểm tra thủ công từng dòng dữ liệu.
Kết luận
Kiểm toán bảng lương trong doanh nghiệp sản xuất không chỉ là bước kiểm tra số học, mà là cơ chế phòng ngừa rủi ro pháp lý và tài chính trước khi sai sót tích luỹ qua nhiều kỳ lương. Ở góc độ dài hạn hơn, kiểm toán lương định kỳ còn là nguồn dữ liệu quý giá để doanh nghiệp thực hiện phân tích lương thưởng và chi phí nhân sự (compensation & payroll analytics), từ đó đưa ra quyết định ngân sách nhân sự dựa trên dữ liệu thay vì cảm tính.